「後払い現金化って違法なの?」「利用しただけで逮捕されることはある?」
後払い現金化を検討しているものの、違法性や安全性が気になっている方も多いのではないでしょうか。
結論からお話しすると、後払い現金化を利用しただけで直ちに犯罪となるわけではありませんが、取引の実態によっては、業者側が貸金業法や出資法に違反する可能性があります。
実際に金融庁も、商品売買を装った違法な貸付けや高額な支払い、個人情報の悪用などについて注意喚起しています。
そこで本記事では、後払い現金化が違法と言われる4つの理由をはじめ、悪質業者によるトラブルの実態や、被害に遭った場合の3つの対処法を徹底解説します。
後払い現金化に違法性はある?
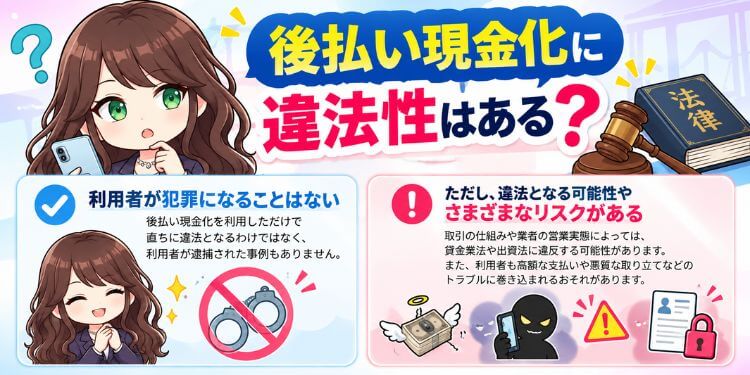
結論からいうと、後払い現金化を利用しただけで利用者が直ちに違法となるわけではありません。
しかしながら、取引の仕組みや業者の営業実態によっては、業者側が貸金業法や出資法に違反する可能性があります。
後払い現金化は、形式上は商品の売買ですが、実際には商品代金を支払う前に現金を受け取り、後日それよりも高額な代金を支払う仕組み。
金融庁は、こうした取引が実質的な貸付けに該当する場合、貸金業として規制の対象になる可能性があると明確にアナウンスしています。
なお、形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります。貸金業登録を受けずに貸金業を営む者は、違法なヤミ金融業者(罰則の対象)です。
出典:金融庁「今すぐ現金」「手軽に現金」にご注意ください!~いわゆる 後払い(ツケ払い)現金化 に要注意~
また、利用者自身が犯罪に問われなくても、高額な支払いや悪質な取り立て、個人情報の悪用などの被害に遭うおそれがあります。
つまり、一律に違法ではないものの全ての取引が安全で合法というわけではないのです。
後払い現金化が違法と言われる4つの理由
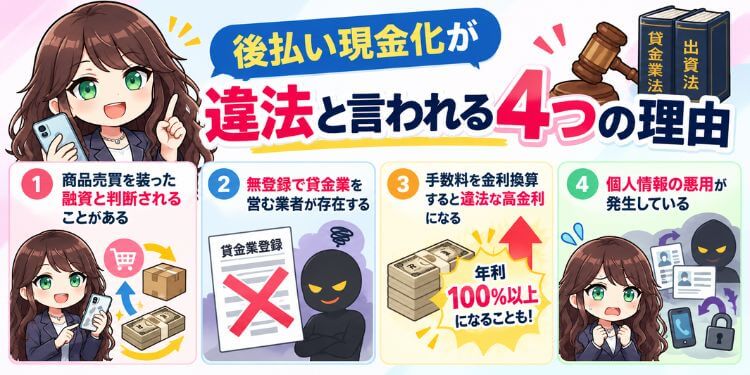
後払い現金化を利用しただけで直ちに違法となるわけではありません。
しかし、一部の業者が提供するサービスは、実質的な貸付けに該当し、業者側が貸金業法や出資法に違反する可能性があります。
実際に金融庁も、商品売買を装った後払い現金化について、違法な貸付けや高額な支払い、個人情報の悪用などの危険性を指摘しています。
本章では、業者側の法的な問題と利用者が巻き込まれるトラブルについて、4つの理由から詳しく解説します。
商品売買を装った融資と判断されることがある
後払い現金化が違法と言われる1つ目の理由は、形式上は商品売買であっても、実態はお金の貸付けと判断される場合があるからです。
例えば、後払い現金化には、商品を後払いで購入し、レビュー報酬やキャッシュバックとして先に現金を受け取り、後日商品代金を支払う仕組みがあります。
一見すると通常の商品売買ですが、利用者の目的が商品の購入ではなく現金の調達であり、受け取った金額より高額な代金を後日支払う場合、融資に近い取引となります。
金融庁も、契約上は商品売買であっても、経済的な実態が貸付けであれば貸金業に該当するおそれがあると注意喚起しています。
つまり、業者が「商品の販売だから融資ではない」と説明していても、取引の実態によっては貸金業法による規制の対象になるのです。
無登録で貸金業を営む業者が存在する
2つ目の理由は、貸金業の登録を受けずに、実質的な融資を行っている業者が存在することです。
日本国内で貸金業を営むには、営業所の所在地などに応じて、財務局長または都道府県知事の登録を受ける必要があります。
後払い現金化の取引が実質的な貸付けに該当する場合、必要な登録を受けずに営業している業者は、貸金業法違反となる可能性があります。
また、登録番号を掲載していても、架空の番号や他社の番号を使用している悪質業者も存在するため、番号の記載だけで合法的な業者とは判断できません。
貸金業者としての登録状況は、金融庁のホームページにて確認できますが、登録されていることだけで、個々の取引の適法性や安全性が保証されるわけではありません。
手数料を金利換算すると違法な高金利になる
3つ目の理由は、後払い現金化で発生する手数料が、実質的な利息として計算すると非常に高額になる場合があることです。
例えば、後払い現金化で8,000円を受け取り、30日後に1万円を支払う場合、実質的な手数料は2,000円です。
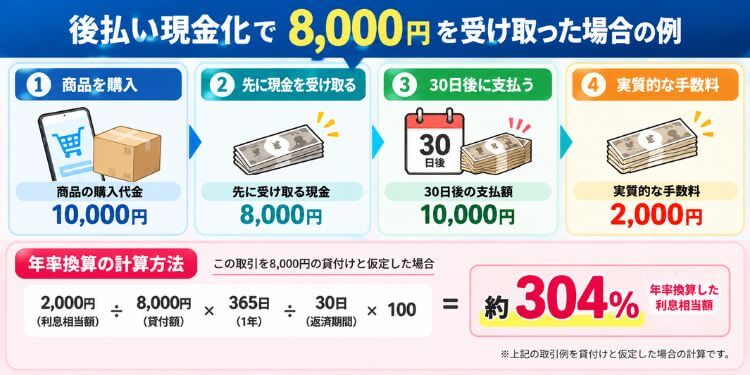
この取引を貸付けと仮定して金利に換算すると、年利約304%に相当し、出資法で定められた上限金利の年20%を大幅に上回ります。
出資法では、貸金業者による貸付けの上限金利を年20%と定めています。
取引が実質的な貸付けに該当し、利息相当額がこの上限を超える場合は、出資法違反となる可能性があります。
実態が高金利の貸付けであれば、違法性が問題になるのです。
個人情報の悪用が発生している
4つ目の理由は、後払い現金化を通じて提供した個人情報が悪用され、犯罪被害やトラブルに巻き込まれる危険性があることです。
後払い現金化の申し込みでは、氏名や住所、電話番号、に加え本人確認書類などの提出を求められる場合があります。
悪質業者にこうした情報を渡してしまうと、提出した情報を別の悪質業者に悪用されるなどの被害に繋がる恐れがあります。
一度流出した個人情報を完全に回収することは難しく、支払いが終わった後も被害が続く可能性があります。

後払い現金化でトラブルに遭った場合の3つの対処法
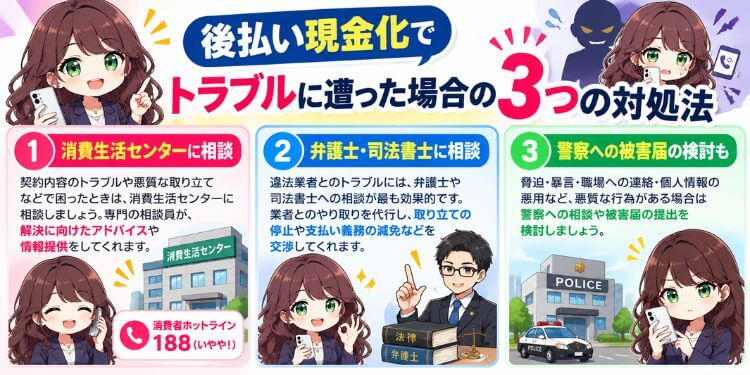
後払い現金化を利用した結果、大幅に手数料を取られたり、そもそも振り込まれないなどのトラブルに巻き込まれる可能性があります。
既にトラブルに遭っている場合は、業者とのやり取りを保存し、被害の内容に応じた専門機関へ早めに相談することが大切です。
本章では、後払い現金化のトラブルに対応するための3つの相談先と、それぞれの役割を解説します。
消費生活センターに相談
後払い現金化の契約内容や支払いについてトラブルが発生した場合は、まず消費生活センターへの相談を検討しましょう。
消費生活センターでは、消費者と事業者の間で発生したトラブルについて、専門の相談員が解決に向けた助言や情報提供を行っています。
ただし、消費生活センターには業者への強制的な取り立て停止や返金を命じる権限はありません。脅迫を受けている場合や法的な交渉が必要な場合は、弁護士や警察への相談も検討しましょう。
弁護士・司法書士に相談
違法な取り立てを受けている場合や、業者からの請求に応じる必要があるのかわからない場合は、弁護士・司法書士への相談が有効です。
後払い現金化や闇金融のトラブルに対応している専門家であれば、契約内容や取引の実態を確認したうえで、適切な対処法を検討してもらえます。
専門家が介入することで、業者との直接のやり取りを減らせる可能性があります。
ただし、依頼すれば必ず即日で取り立てが止まるわけではなく、返金や支払い義務の免除が保証されるものでもありません。
警察への被害届の検討も
後払い現金化業者から脅迫や悪質な嫌がらせを受けている場合は、警察への相談や被害届の提出も検討しましょう。
警察に相談する際は、契約書や振込履歴、LINE・SMSのメッセージ、通話の録音など、被害の状況がわかる証拠をできるだけ保存しておきましょう。
なお、警察への相談や被害届の提出によって、必ずしも業者からの請求や金銭トラブルが解決するわけではありません。
必要に応じて、弁護士・司法書士への相談も並行して進めることが重要です。
後払い現金化は違法ではないがリスクが大きい行為
後払い現金化を利用しただけで直ちに違法となるわけではありません。
しかし、商品売買を装って実質的な融資を行う業者や、違法な高金利で貸付けを行う悪質業者が存在するため、注意が必要です。
こうした業者を利用すると、高額な支払いを求められるだけでなく、個人情報の悪用など、深刻なトラブルに巻き込まれるおそれがあります。
また、後払い現金化の中には、決済サービスの利用規約に違反する取引もあり、利用停止などの措置を受ける可能性も。
急な出費で現金が必要な場合でも、安易に後払い現金化へ頼らず、正規の金融機関による借入れなど、ほかの資金調達方法を検討しましょう。