「クレジットカード現金化って違法?」「逮捕されることはあるの?」
急な出費などでクレジットカード現金化を検討しているものの、違法性やリスクが気になる方が大多数でしょう。
単刀直入に言うと、クレジットカード現金化は明確に違法と定められていないものの、カード会社の利用規約に違反するほか、詐欺や犯罪に巻き込まれるリスクもあります。
実際に、現金化業者が逮捕された事例もあり、決してリスクのない資金調達方法ではありません。
そこで本記事では、クレジットカードの違法性や利用に伴うリスクを徹底解説します。
クレジットカード現金化は違法?
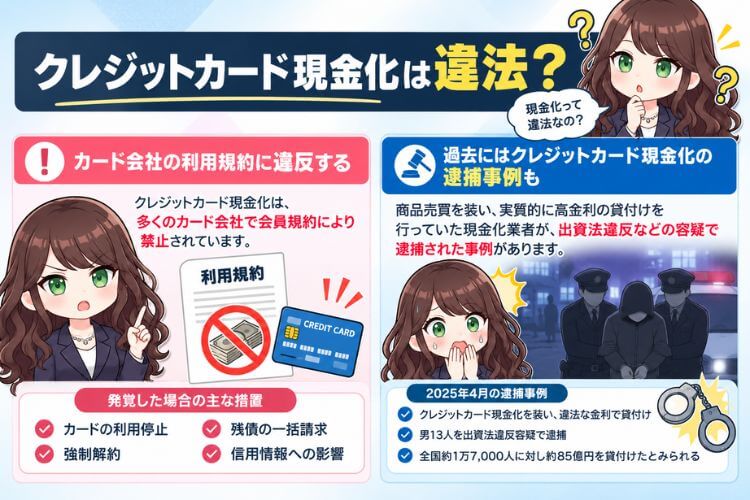
冒頭でお話しした通り、クレジットカード現金化そのものを一律に禁止する法律はなく、利用しただけで違法となるわけではありません。
ただし、カード会社の利用規約では現金化目的の利用が禁止されており、場合によってはカードの利用停止などのペナルティが発生することも。
また、商品売買を装って実質的に高金利の貸付けを行い、現金化業者が摘発された事例も存在します。
カード会社の利用規約に違反する
クレジットカード現金化は、法律上の違法性とは別に、カード会社の会員規約に違反する行為です。
実際に、一般社団法人日本クレジット協会も、ショッピング枠を換金目的で利用する行為は会員規約違反に該当すると明示しています。
カード会社が現金化を禁止している背景には、利用者の返済能力を超える債務の増加や、利用代金の未回収を防ぐ目的があります。
クレジットカード現金化はカード会社へ発覚した場合は、カードの利用停止や強制解約、残債の一括請求などの重いペナルティを受ける可能性があります。
法律上違法とならない場合でも、カード会社から厳しい措置を受ける可能性があることを理解しておきましょう。

過去にはクレジットカード現金化の逮捕事例も
クレジットカード現金化をめぐっては、商品売買を装った取引が実質的な高金利の貸付けと判断され、業者が摘発された事例があります。
実際に、2025年4月には、クレジットカード現金化をうたって違法な金利で貸付けを行った疑いで、警視庁が男13人を出資法違反容疑で逮捕したと報じられました。
(出典:「クレカ現金化」で違法利益25億円か、男4人を出資法違反容疑で逮捕…無価値の石を高値購入させ7割払い戻す)
このように、形式上は商品売買であっても、取引の実態が貸付けであれば、出資法や貸金業法などの違反に問われる可能性があります。
なお、この事件は業者側の逮捕事例であり、利用者が現金化しただけで同様の罪に問われるという意味ではありません。
つまり、現金化そのものが一律に違法ではないからといって、全ての取引が法律上問題ないわけではない点に注意が必要なのです。
クレジットカード現金化に伴う5つのリスク
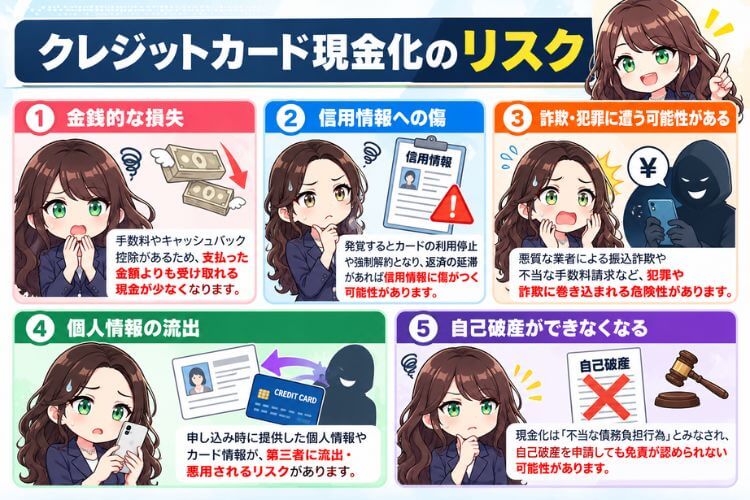
クレジットカード現金化は、法律上ただちに違法となるわけではありませんが、金銭的な損失やカードの利用停止、犯罪被害など、様々なリスクが伴います。
本章では、クレジットカード現金化の利用に伴う5つのリスクを紹介します。
金銭的な損失
クレジットカード現金化では、商品購入額よりも実際に受け取れる現金が少なくなるため、金銭的な損失が発生します。
例えば、10万円を換金率80%で現金化した場合、手元に入る現金は8万円ですが、カード会社には10万円を返済しなければなりません。
さらに、分割払いやリボ払いを利用すると、支払手数料が上乗せされ、最終的な損失が大きくなる可能性があります。
一時的に現金を確保できても、返済する金額は減らないため、かえって家計を圧迫するおそれがあるのです。
信用情報への傷
クレジットカード現金化が発覚すると、カードの利用停止や強制解約、残債の一括請求などの措置を受ける可能性があります。
ただし、現金化をしただけで、必ず信用情報に傷がつくわけではありません。
現金化によって返済が困難になり、長期間の延滞などが発生した場合は、その事実が信用情報に記録され、新たなクレジットカードや住宅ローンなどの審査に影響する可能性があります。
また、信用情報機関によっては強制解約も登録対象となるため、現金化が発覚した後の措置にも注意が必要です。

詐欺・犯罪に遭う可能性がある
クレジットカード現金化業者の中には、利用者を騙して利益を得ようとする悪質な業者も存在します。
例えば、約束した現金を振り込まない詐欺や、不当な手数料などのトラブルに巻き込まれるリスクも0ではありません。
実際に日本クレジット協会も、現金化によって利用者本人が犯罪に問われたり、思わぬトラブルに巻き込まれたりする可能性があると警告しています。
「換金率99%」「絶対に安全」といった宣伝を鵜呑みにせず、契約内容や運営会社の実態を慎重に確認することが重要です。

個人情報の流出
クレジットカード現金化では、申し込み時に氏名や住所、電話番号、本人確認書類などの提出を求められる場合があります。
しかし、悪質な業者に個人情報を渡してしまうと、情報が第三者に流出したり、詐欺などに悪用されたりする危険性があります。
特に、クレジットカード番号やセキュリティコードなどを業者に伝えてしまうと、不正利用による金銭的な被害につながる恐れも。
個人情報は一度流出すると完全に回収することが難しいため、申し込み先の信頼性を十分に確認し、不必要な情報は提供しないようにしましょう。

自己破産ができなくなる
クレジットカード現金化は、自己破産を申し立てた際に、借金の返済義務を免除する「免責」が認められなくなる原因となる可能性があります。
例えば、返済が困難な状況でクレジットカードを利用して高額商品を購入し、購入価格より大幅に安い金額で売却した場合、取引の目的や状況によっては免責が認められないことがあるのです。
ただし、現金化をした経験があるからといって、必ず自己破産ができなくなるわけではありません。
破産法には、免責不許可事由があっても、裁判所が個別の事情を考慮して免責を許可する「裁量免責」の制度もあります。
既に返済が困難な場合は、現金化によって借金を増やすのではなく、弁護士や司法書士などの専門家に相談することを検討しましょう。

【代替案】クレジットカード現金化せずに資金調達する方法
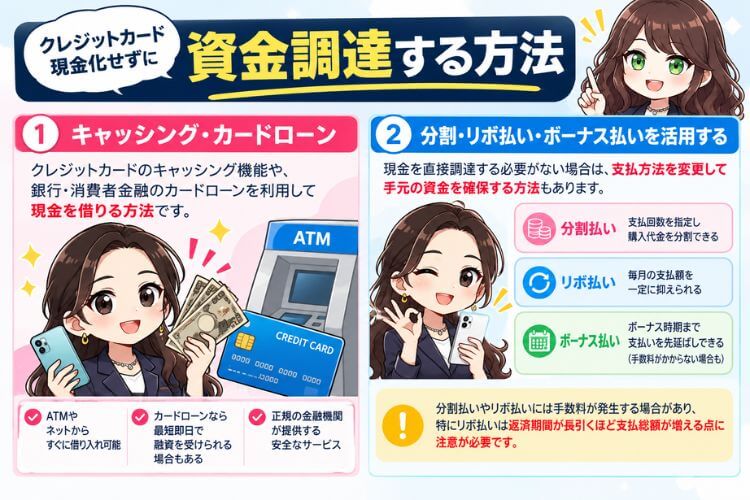
急な出費で現金が必要になった場合でも、クレジットカード現金化以外に資金を確保する方法はあります。
本章では、クレジットカード現金化に頼らず資金不足に対処する2つの方法を紹介します。
キャッシング・カードローン
現金が必要な場合は、クレジットカードのキャッシング機能や、銀行・消費者金融が提供するカードローンを利用する方法があります。
キャッシング枠が設定されているクレジットカードなら、利用可能額の範囲内でATMやインターネットから現金を借り入れられます。
一方、カードローンは新たな審査が必要ですが、サービスによっては最短即日で融資を受けられる場合もあります。
いずれも正規の金融機関が提供する借入サービスであり、ショッピング枠を現金化する行為とは異なります。
ただし、借入れには利息が発生するため、事前に金利や返済総額を確認し、無理のない返済計画を立てることが重要です。
分割・リボ払い・ボーナス払いを活用する
現金を直接調達する必要がない場合は、クレジットカードの支払方法を変更し、手元の資金を確保する方法もあります。
例えば、10万円の買い物を一括払いから分割払いに変更すれば、一度に支払う金額を減らし、当面の生活費を確保できます。
ただし、分割払いやリボ払いには手数料が発生する場合があり、特にリボ払いは返済期間が長引くほど支払総額が増える点に注意が必要です。
とはいえ、既にカードの返済が困難な場合は、支払いを先延ばしするだけでは根本的な解決にならないため、カード会社や公的な相談窓口に早めに相談しましょう。
クレジットカード現金化は違法ではないがリスクが大きい
クレジットカード現金化そのものを一律に禁止する法律はありませんが、カード会社の利用規約に違反するほか、取引の内容によっては法律に抵触する可能性もあります。
また、現金化によって一時的に資金を確保できても、カードの利用停止や強制解約、金銭的な損失、悪質業者による詐欺被害など、様々なリスクが伴います。
特に、返済が滞れば信用情報にも影響し、将来的なクレジットカードやローンの審査に支障をきたす恐れも。
急な出費で現金が必要な場合は、まずキャッシングやカードローンなど、正規の資金調達方法を検討しましょう。
既に返済が困難な状況であれば、新たな借入れや現金化で対応するのではなく、専門家への相談も選択肢の1つ。
目先の現金だけでなく、返済負担や将来への影響も十分に理解したうえで、慎重に判断することが大切です。